
En bref, voici les points les plus importants à retenir.
- Une simulation en ligne affiche un chiffre indicatif, souvent écarté de 10 à 15 % par rapport à l'offre réelle qu'une banque validera après étude complète de votre dossier.
- Le taux d'endettement est plafonné à 35 % par le HCSF, assurance comprise : tout résultat qui dépasse ce seuil n'a aucune chance d'aboutir, peu importe ce qu'affiche le simulateur.
- La mensualité d'assurance emprunteur change tout : l'oublier dans le calcul fausse votre capacité d'emprunt et peut vous faire viser un bien hors de portée.
- Croiser systématiquement un simulateur en ligne avec l'avis d'un courtier ou d'un conseiller bancaire reste, selon mon expérience, la seule façon d'obtenir un chiffre fiable avant de vous engager.
- Frais de notaire, garantie du prêt et marge de négociation sur le taux : autant d'éléments qu'aucune simulation ne vous révèle, mais que vous devez anticiper avant de signer.
Pour aller plus loin et tout savoir sur le sujet, je vous invite à lire l'article en entier.
Vous venez de lancer une simulation de crédit immobilier et le chiffre affiché vous rassure. Pourtant, ce montant ne correspond presque jamais à celui que votre banque validera réellement. Cet article détaille la formule de calcul, compare les trois méthodes de simulation disponibles et liste les erreurs qui faussent neuf résultats sur dix. Vous repartirez avec une capacité d'emprunt fiable et les documents à préparer avant de contacter un courtier. Commençons par le chiffre qui compte vraiment, avant même d'ouvrir un simulateur.
Le chiffre qui compte vraiment avant même d'ouvrir un simulateur
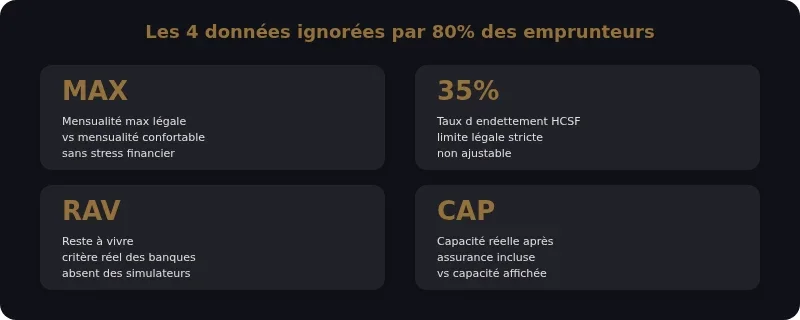
Les 4 données que 8 emprunteurs sur 10 ignorent avant de simuler
Avant toute simulation, quatre données conditionnent le résultat :
- Mensualité maximale (plafond légal) vs mensualité confortable (ce que vous pouvez réellement absorber sans stress financier)
- Taux d'endettement de 35 % imposé par le HCSF : une limite légale, pas une recommandation ajustable
- Reste à vivre : le critère réel des banques, absent de la plupart des simulateurs gratuits
- Capacité d'emprunt réelle (après assurance) vs capacité affichée (souvent calculée avant assurance)
Pourquoi j'affirme qu'une simulation seule ne doit jamais guider une décision d'achat
J'ai vu trop d'acheteurs signer un compromis sur la foi d'un simulateur en ligne, puis essuyer un refus bancaire trois semaines plus tard. L'écart entre une simulation et une offre réelle atteint fréquemment 10 à 15 %. Une simulation dégrossit un projet. Elle ne remplace jamais l'étude d'un dossier par un conseiller ou un courtier.
Simulez votre crédit immobilier maintenant (et évitez les 3 erreurs qui faussent le résultat)
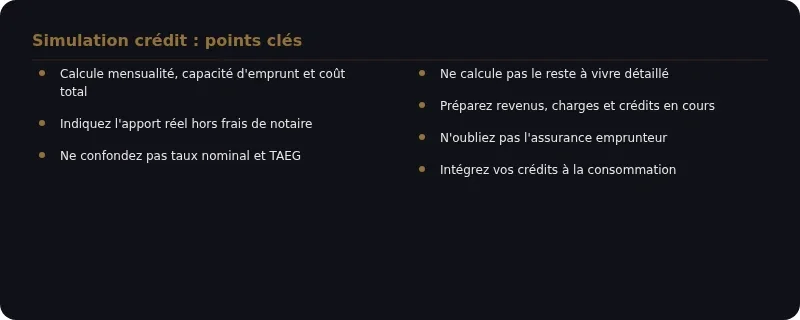
Le simulateur LGP Immo : ce qu'il calcule et ce qu'il ne calcule pas
Notre simulateur calcule votre mensualité, votre capacité d'emprunt et le coût total du crédit à partir de vos revenus et charges. Il ne calcule pas votre reste à vivre détaillé, ni votre profil de risque bancaire, deux éléments que seule une banque évalue finement.
Les informations à préparer avant de lancer votre simulation
- Revenus nets mensuels, charges fixes, crédits en cours
- Apport personnel réel, hors frais de notaire
- Durée souhaitée et taux d'assurance emprunteur estimé
Les 3 erreurs qui faussent 9 simulations sur 10
- Oublier l'assurance emprunteur dans le calcul de la mensualité
- Confondre taux nominal et TAEG, qui inclut frais de dossier et garantie
- Ignorer les crédits à la consommation en cours, qui réduisent la capacité d'emprunt
La formule exacte derrière chaque simulation (et comment la recalculer vous-même)
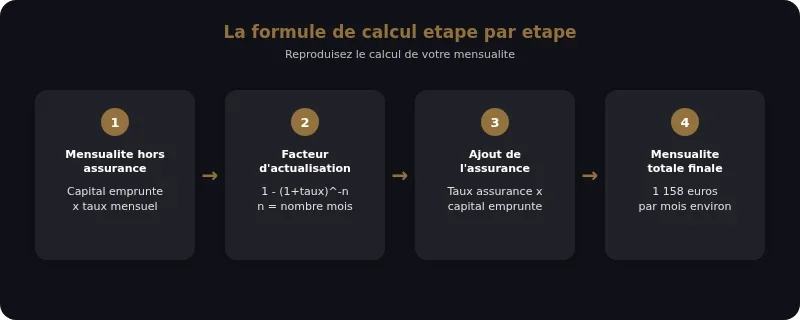
La formule de calcul de la mensualité, expliquée simplement
La mensualité se calcule ainsi : capital emprunté × taux mensuel / (1 – (1 + taux mensuel)^-nombre de mois). On y ajoute ensuite la cotisation d'assurance emprunteur, calculée sur le capital initial ou restant dû selon le contrat.
Exemple de calcul reproductible pas à pas
| Paramètre | Valeur |
|---|---|
| Montant emprunté | 220 000 € |
| Taux nominal 2026 | 3,45 % |
| Durée | 25 ans (300 mois) |
| Taux d'assurance | 0,34 % |
| Mensualité hors assurance | 1 096 € |
| Mensualité avec assurance | 1 158 € |
| Coût total du crédit | 126 400 € environ |
Pourquoi le même profil peut obtenir deux simulations différentes à quelques jours d'écart
Les taux bancaires évoluent chaque semaine selon les conditions de refinancement. Un barème peut varier de 0,10 à 0,20 point d'une banque à l'autre, et d'un jour à l'autre pour une même enseigne.
Trois profils, trois résultats : tableau comparatif de simulations réelles
Profil 1 — Primo-accédant seul, 2 500 €/mois de revenus
Mensualité maximale à 35 % : 875 €. Sur 25 ans à 3,45 % plus assurance, sa capacité d'emprunt atteint environ 165 000 €.
Profil 2 — Couple, 5 000 €/mois de revenus cumulés
Mensualité maximale : 1 750 €. Sur la même durée et le même taux, leur capacité grimpe à environ 330 000 €.
Profil 3 — Investisseur locatif avec un crédit en cours
Revenus de 4 200 €/mois, dont loyers perçus, mais 400 € de crédit existant à déduire. Mensualité disponible : 1 070 €. Capacité d'emprunt : environ 205 000 €.
Tableau de synthèse comparatif des capacités d'emprunt obtenues
| Profil | Revenus mensuels | Mensualité max | Capacité d'emprunt |
|---|---|---|---|
| Primo-accédant seul | 2 500 € | 875 € | ≈ 165 000 € |
| Couple | 5 000 € | 1 750 € | ≈ 330 000 € |
| Investisseur (crédit en cours) | 4 200 € | 1 070 € | ≈ 205 000 € |
Simulation en ligne, simulation en agence, courtier : qui croire quand les chiffres ne concordent pas
Tableau comparatif des trois méthodes (fiabilité, rapidité, précision)
| Méthode | Rapidité | Fiabilité | Précision |
|---|---|---|---|
| Simulateur en ligne | Immédiate | Moyenne | Indicative |
| Agence bancaire | 2 à 5 jours | Bonne | Propre à la banque |
| Courtier | 24 à 48h | Élevée | Multi-banques |
Mon avis tranché : pourquoi je recommande de croiser systématiquement 2 sources minimum
Un simulateur en ligne donne un ordre de grandeur. Un courtier confronte votre dossier à plusieurs grilles bancaires réelles. Croiser les deux évite les mauvaises surprises et affine votre capacité réelle avant toute offre d'achat.
Le cas où la simulation en ligne est volontairement optimiste (et comment le repérer)
Certains simulateurs utilisés comme outils marketing affichent un taux nominal minimal, sans assurance, pour maximiser la capacité affichée. Vérifiez toujours si le TAEG apparaît : son absence doit vous alerter.
Le cadre légal qui encadre toute simulation de crédit en 2026
La règle des 35 % d'endettement imposée par le HCSF : ce qu'elle change concrètement dans le calcul
Depuis 2022, le Haut Conseil de stabilité financière plafonne le taux d'endettement à 35 %, assurance comprise, sauf dérogations limitées accordées par les banques. Tout simulateur qui dépasse ce seuil produit un résultat inutilisable en pratique.
Le taux d'usure : pourquoi certaines simulations affichent un taux impossible à obtenir en pratique
Le taux d'usure, publié trimestriellement par la Banque de France, fixe le taux maximal légal, assurance incluse. Un simulateur qui ignore ce plafond peut afficher une mensualité basée sur un taux refusé par toute banque.
L'assurance emprunteur et le droit de résiliation (loi Lemoine) : l'impact sur le coût total simulé
Depuis 2022, la loi Lemoine permet de résilier son assurance emprunteur à tout moment. Une simulation intégrant une assurance de groupe surestime souvent le coût total de 5 000 à 10 000 € par rapport à une délégation d'assurance individuelle.
Sources citées :
- service-public.fr — fiche "Crédit immobilier : conditions et taux"
- ANIL — fiche pratique "Capacité d'emprunt et taux d'endettement"
Ce qu'aucune simulation ne vous dira jamais
Les frais annexes systématiquement absents du résultat
- Frais de notaire, environ 7 à 8 % dans l'ancien
- Garantie du prêt : hypothèque ou caution bancaire
- Frais de dossier, souvent entre 500 et 1 500 €
La marge de négociation réelle sur le taux proposé
Négocier un taux après une simulation en ligne, sans passer par un courtier, revient souvent à laisser 0,2 à 0,4 point sur la table. Sur 220 000 € empruntés, cet écart représente plusieurs milliers d'euros sur la durée du crédit.
Le risque de faux positif : simulation favorable ≠ accord bancaire garanti
Une simulation favorable n'engage aucune banque. L'étude du dossier complet, avec justificatifs et analyse de risque, peut révéler un refus malgré un résultat de simulation rassurant.
Mon avis de consultante : quand faire confiance à une simulation, et quand s'en méfier
Les situations où la simulation en ligne suffit
Pour un premier dégrossissage, évaluer un budget avant de visiter des biens, ou comparer deux durées de prêt, le simulateur en ligne répond parfaitement à vos besoins.
Les situations où elle doit être immédiatement complétée par un avis de courtier ou de banquier
Dès qu'un compromis de vente approche, ou si votre profil comporte un crédit en cours, des revenus variables ou un apport limité, sollicitez un professionnel avant toute décision engageante.
Questions fréquentes sur la simulation de crédit immobilier
Une simulation de crédit immobilier est-elle engageante pour la banque ?
Non. Elle reste indicative et n'engage ni la banque, ni l'emprunteur. Seule une offre de prêt formelle a valeur contractuelle.
Faut-il inclure l'assurance emprunteur dans la simulation ?
Oui, systématiquement. Elle représente souvent 0,10 à 0,40 % du capital emprunté et modifie sensiblement la mensualité réelle.
Quelle différence entre simulation de capacité d'emprunt et simulation de mensualité ?
La première part de vos revenus pour déterminer un montant empruntable. La seconde part d'un montant fixé pour calculer la mensualité correspondante.
Puis-je simuler avec un crédit à la consommation en cours ?
Oui, mais la mensualité de ce crédit doit être déduite de votre mensualité maximale disponible, sous peine de fausser le résultat.
Quels taux retenir pour une simulation fiable en 2026 ?
Utilisez les barèmes publiés par les courtiers en début de mois, plus réalistes que les taux moyens affichés par certains simulateurs génériques.
La simulation prend-elle en compte mon reste à vivre ?
Rarement pour les simulateurs gratuits. C'est pourtant le critère que les banques examinent en priorité avant d'accorder un prêt.
Ce qu'il faut faire maintenant avec votre résultat de simulation
Les 3 documents à préparer avant de contacter une banque ou un courtier
- Vos trois derniers bulletins de salaire et avis d'imposition
- Vos relevés bancaires des trois derniers mois
- Un justificatif de votre apport personnel disponible
Quand solliciter un courtier plutôt que de multiplier les simulations en ligne
Dès que votre dossier sort du profil standard, revenus multiples, crédit en cours, statut indépendant, un courtier accède à des grilles bancaires que les simulateurs ignorent et négocie un taux réel adapté à votre situation.