
En bref, voici les points les plus importants à retenir.
- La réforme de la loi de finances 2025 réintègre les amortissements dans le calcul de la plus-value à la revente, mais cet impact ne se matérialise qu'au moment de la cession, pas pendant l'exploitation de votre bien.
- Les seuils 2026 varient selon votre type de location : 77 700 € pour une location meublée classique (abattement 50 %), contre seulement 15 000 € pour un meublé de tourisme non classé (abattement 30 %).
- Le choix entre micro-BIC et régime réel se tranche avec des chiffres : dès que vos charges réelles dépassent l'abattement forfaitaire, le régime réel devient plus avantageux, exemple chiffré à l'appui dans l'article.
- Non, renoncer à l'amortissement n'est pas une bonne stratégie : l'avantage fiscal immédiat reste supérieur à la pénalité différée, surtout si vous conservez votre bien au-delà de vingt-deux ans.
- Le basculement en LMP se déclenche désormais uniquement au-delà de 23 000 € de recettes annuelles, le critère des 50 % des revenus du foyer ayant été supprimé.
Pour aller plus loin et tout savoir sur le sujet, je vous invite à lire l'article en entier.
Vous avez investi en LMNP et la réforme de la loi de finances 2025 vous inquiète pour votre fiscalité en 2026 ? Vous n'êtes pas seule. Depuis l'annonce de la réintégration des amortissements dans le calcul de la plus-value, je reçois des dizaines de messages de propriétaires paniqués. Cet article fait le point sur les seuils, la fiscalité et les obligations déclaratives du statut LMNP en 2026 : micro-BIC, régime réel, amortissements, et location courte durée. Vous repartirez avec deux choses concrètes : une simulation chiffrée pour choisir votre régime fiscal, et une réponse honnête à la question que tout le monde se pose, faut-il encore investir en LMNP aujourd'hui. Commençons par comprendre ce qui a réellement changé.
Le LMNP en 2026, un statut sous tension depuis la loi de finances 2025
Rappel express : le statut LMNP en 3 points, pour ceux qui découvrent
Le loueur meublé non professionnel loue un bien équipé, prêt à vivre. Trois conditions résument tout : des recettes locatives sous 23 000 euros par an, un logement meublé selon la liste légale, et une activité non inscrite au registre du commerce. Le régime fiscal relève des bénéfices industriels et commerciaux, pas des revenus fonciers.
La réforme qui change tout : réintégration des amortissements dans le calcul de la plus-value
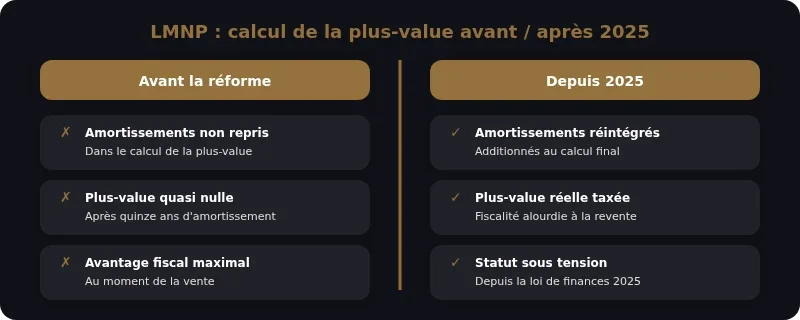
Depuis 2025, les amortissements pratiqués en régime réel sont réintégrés dans le calcul de la plus-value lors de la revente. Avant cette réforme, un bien amorti pendant quinze ans pouvait être revendu avec une plus-value quasi nulle. Désormais, l'administration fiscale additionne les amortissements déduits aux années précédentes pour recalculer la base imposable au moment de la vente.
Pourquoi tant de propriétaires paniquent (et pourquoi ils ont en partie tort)
La réforme touche la revente, pas l'exploitation annuelle. Tant que vous conservez le bien, l'amortissement continue de réduire votre impôt chaque année. L'impact ne se matérialise qu'au moment de la cession. Pour un investisseur qui garde son bien quinze ou vingt ans, l'effet reste limité grâce aux abattements pour durée de détention.
Les seuils et chiffres LMNP à connaître en 2026 (tableau récapitulatif)
Seuils micro-BIC 2026 : location meublée classique vs meublé de tourisme
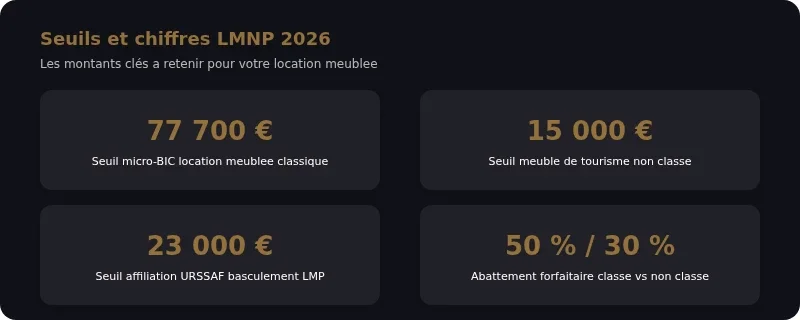
Les plafonds diffèrent selon la nature de la location. Une location meublée classique reste sous micro-BIC jusqu'à 77 700 euros de recettes annuelles. Un meublé de tourisme non classé bascule au régime réel dès 15 000 euros.
Taux d'abattement forfaitaire par catégorie de location
| Type de location | Seuil micro-BIC 2026 | Abattement forfaitaire |
|---|---|---|
| Location meublée classique | 77 700 € | 50 % |
| Meublé de tourisme classé | 77 700 € | 50 % |
| Meublé de tourisme non classé | 15 000 € | 30 % |
Seuils d'affiliation URSSAF : où commence le LMP en 2026
Le basculement en loueur meublé professionnel s'applique dès que les recettes dépassent 23 000 euros par an. Le critère historique des 50 % des revenus du foyer fiscal a été supprimé après une décision du Conseil constitutionnel. Seul le seuil de 23 000 euros compte aujourd'hui. Au-delà, vous payez des cotisations sociales, environ 30 à 40 % du bénéfice, mais vous récupérez le droit de déduire les déficits sans limitation.
Micro-BIC ou régime réel en 2026 : comment trancher selon votre situation
Simulation chiffrée : un studio loué 650 €/mois, micro-BIC vs réel
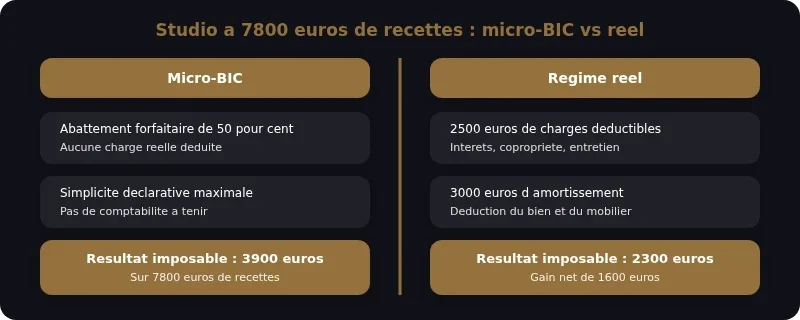
Un studio génère 7 800 euros de recettes annuelles. En micro-BIC, l'abattement de 50 % laisse 3 900 euros imposables. Au régime réel, avec 2 500 euros de charges et 3 000 euros d'amortissement, le résultat imposable tombe à 2 300 euros. Le régime réel gagne dès que les charges réelles dépassent l'abattement forfaitaire.
Les profils pour qui le régime réel reste imbattable malgré la réforme
Le régime réel reste avantageux pour les propriétaires avec un emprunt récent, des travaux de rénovation lourds, ou un bien acquis à prix élevé. Les intérêts d'emprunt et les charges de copropriété se déduisent intégralement, contrairement au forfait micro-BIC.
Le piège du micro-BIC quand on a beaucoup de charges
Choisir le micro-BIC par simplicité fait perdre de l'argent dès que les charges réelles dépassent l'abattement de 50 %. C'est le cas fréquent pour un bien ancien avec copropriété coûteuse ou crédit en cours.
L'amortissement LMNP après la réforme : comment ça fonctionne concrètement
Exemple de calcul reproductible : plus-value à la revente, avant/après loi de finances 2025
Un bien acheté 200 000 euros, amorti de 80 000 euros sur quinze ans, revendu 250 000 euros. Avant la réforme, la plus-value se calculait sur 50 000 euros. Depuis 2025, les 80 000 euros d'amortissements se réintègrent : la base imposable grimpe à 130 000 euros, avant application des abattements pour durée de détention.
Faut-il arrêter d'amortir son bien en LMNP ? Ma réponse honnête
Non. Renoncer à l'amortissement, c'est payer plus d'impôt chaque année pour économiser sur une plus-value hypothétique, dans vingt ans peut-être. L'avantage fiscal immédiat reste supérieur à la pénalité différée, surtout avec les abattements pour durée de détention qui réduisent fortement l'impact après vingt-deux ans.
Les stratégies pour limiter l'impact de la réintégration des amortissements
Trois leviers concrets : conserver le bien au-delà de vingt-deux ans pour l'exonération totale de plus-value, raisonner votre durée d'amortissement selon l'horizon de revente prévu, et envisager une donation avant cession pour purger la plus-value latente.
Mon avis tranché : faut-il encore investir en LMNP en 2026 ?
Pourquoi je reste convaincue que le LMNP garde un intérêt réel
J'investis moi-même en LMNP depuis dix ans. La réforme change la donne à la revente, pas pendant l'exploitation. Pour un investisseur qui vise des revenus complémentaires sur quinze ou vingt ans, le dispositif reste l'un des plus fiscalement efficaces du marché locatif.
Les profils d'investisseurs pour qui ce n'est plus le bon véhicule
Les investisseurs en stratégie de revente rapide, sous dix ans, doivent reconsidérer leur calcul. L'avantage fiscal de l'amortissement se trouve partiellement neutralisé par la réintégration, sans bénéficier des abattements pour durée de détention.
LMNP vs LMP vs location nue vs SCI à l'IS, le comparatif qui aide à choisir
- LMNP : simplicité, amortissement, plafond de recettes à surveiller.
- LMP : pas de plafond, cotisations sociales, déficits imputables sans limite.
- Location nue : revenus fonciers, fiscalité souvent plus lourde, aucun amortissement possible.
- SCI à l'IS : amortissement total, mais double imposition à la sortie du capital.
Déclarer son LMNP en 2026 : démarches, formulaires et dates clés
Immatriculation et formulaire P0i : ce qui a changé en 2026
Toute nouvelle activité LMNP s'immatricule via le formulaire P0i auprès du guichet unique des formalités d'entreprises. La déclaration doit intervenir dans les quinze jours suivant le début de l'activité locative.
Dates limites de déclaration des revenus 2025 (campagne 2026)
La déclaration des revenus 2025 s'effectue entre avril et juin 2026, selon votre département. Le régime réel impose en plus une liasse fiscale 2031 transmise avant le deuxième jour ouvré suivant le 1er mai 2026.
Les erreurs fréquentes qui déclenchent un contrôle fiscal
L'oubli de déclaration malgré un résultat nul, le cumul irrégulier micro-BIC et réel sur deux activités distinctes, et l'absence de justificatifs pour les charges déduites figurent parmi les motifs de redressement les plus courants.
LMNP et location courte durée (Airbnb) : les règles spécifiques en 2026
Nouveaux seuils et taux applicables aux meublés de tourisme classés et non classés
Le meublé de tourisme non classé bascule au régime réel dès 15 000 euros de recettes, avec un abattement réduit à 30 %. Le classement touristique, délivré par un organisme agréé, permet de conserver le seuil de 77 700 euros et l'abattement de 50 %.
Ce que change la réglementation locale (zones tendues, quotas municipaux)
Dans les zones tendues, les communes imposent des quotas de nuitées, un changement d'usage déclaré en mairie, voire une compensation par création de logements locatifs classiques. Ces règles s'ajoutent à la fiscalité, sans la remplacer.
Ce que disent les textes officiels : sources et références pour vérifier par vous-même
Où consulter le BOFiP pour la fiscalité LMNP à jour
Le Bulletin officiel des finances publiques détaille le régime des BIC non professionnels, les règles d'amortissement et les modalités de calcul de la plus-value. C'est la source de référence pour toute vérification fiscale précise.
Les ressources ANIL et service-public.fr pour sécuriser vos démarches
L'Agence nationale pour l'information sur le logement publie des fiches pratiques actualisées sur les baux meublés et les obligations du bailleur. Le site officiel de l'administration française centralise les formulaires et délais de déclaration.
Questions fréquentes sur le LMNP en 2026
Le statut LMNP va-t-il disparaître ?
Non. La réforme 2025 modifie le calcul de la plus-value, elle ne supprime ni le statut ni l'avantage de l'amortissement pendant l'exploitation.
Puis-je encore amortir un bien acheté avant 2025 ?
Oui, l'amortissement reste possible pour tous les biens en LMNP au régime réel. Seule la revente applique désormais la réintégration, quelle que soit la date d'acquisition.
Quelle est la différence entre LMNP et LMP en 2026 ?
Le LMNP s'applique sous 23 000 euros de recettes annuelles. Au-delà, le statut devient LMP, avec cotisations sociales obligatoires et déduction illimitée des déficits.
Dois-je déclarer mon LMNP même sans bénéfice imposable ?
Oui. L'absence de résultat imposable n'exonère pas de la déclaration annuelle. Un oubli répété expose à un contrôle fiscal.
Le LMNP est-il compatible avec un investissement en résidence de services ?
Oui, c'est même le véhicule fiscal le plus répandu pour les résidences étudiantes, seniors ou EHPAD, avec un bail commercial signé avec un exploitant unique.